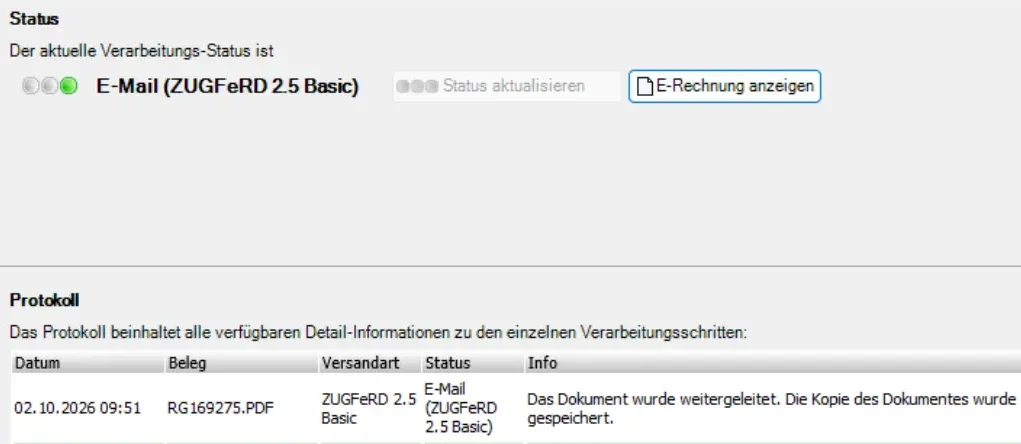
Region. Schluss mit Freiwilligkeit: Das Ausstellen von sogenannten E‑Rechnungen wird nach Übergangsfristen ab dem 1. Januar Pflicht. Betroffen sind dann alle Rechnungsaussteller, die im noch laufenden Jahr mehr als 800.000 Euro Gesamtumsatz erzielen werden. Und ab Januar 2028 müssen sich auch alle kleinen Unternehmen verbindlich umgestellt haben. Ab dann sind ausnahmslos nur noch E‑Rechnungen erlaubt. Wer sich nicht daran hält, wird es drastisch zu spüren bekommen: Es drohen Bußgelder bis zu 5.000 Euro nach dem Umsatzsteuergesetz. Noch gravierender: Das Finanzamt kann den Vorsteuerabzug versagen, wenn Eingangsrechnungen nicht den Vorgaben entsprechen. Außerdem kann es erhebliche wirtschaftliche Schäden geben, wenn Geschäftspartner nicht konforme Rechnungen zurückweisen. Nach den GoBD (Grundsätze zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff) muss jedes Unternehmen auch alle eingehenden und ausgehenden Rechnungen elektronisch und revisionssicher archivieren.
Die gesetzliche Grundlage ist § 14 UStG in der Fassung des Wachstumschancengesetzes von 2024.
Einige Betriebe in der Region haben sich in den vergangenen Monaten bereits auf die Neuerungen im Rechnungswesen eingestellt und entsprechende Software für die zulässigen Formate XRechnung und ZUGFeRD mit strukturierten XML-Rechnungsdaten angeschafft. Während das Format XRechnung für Behörden relevant ist, arbeiten Unternehmen und Geschäftsleute mit ZUGFeRD. Gegenüber dem RHA haben einige Selbstständige bestätigt, dass die anfängliche Skepsis nicht berechtigt war. Nach einigen Wochen Eingewöhnungszeit funktionierte das E‑Rechnungssystem im Alltag weitgehend reibungslos. Ratsam ist aber in jedem Fall, dass man bei der Umstellung Soft- und Hardware-Experten zur Hilfe holt, damit das Senden und Empfangen der Rechnungen problemlos funktioniert. Auch Steuerberater geben wertvolle Tipps bei der doch einschneidenden Umstellung.
Jetzt handeln
Bei einem Vortrag vor Unternehmern in Koblenz nannte ein Referent eine erschreckende Zahl: Demnach haben nur knapp mehr als zehn Prozent die Umstellung auf E‑Rechnungen bereits vollzogen. Der Experte machte deutlich, dass alle Betriebe jetzt schnell handeln sollten, da der Gesetzgeber dies klar fordere.
Im Ergebnis ist das Umstellen auf das E‑Rechnungssystem alles andere als eine Schikane. Unterm Strich werden sich sogar einige Vorteile einstellen. Durch die E‑Rechnung wird die Digitalisierung der deutschen Wirtschaft gefördert. Insbesondere im Rechnungswesen werden Prozesse vereinfacht. So müssen zukünftig die Rechnungsdaten beim Empfänger nicht nochmals erfasst werden. Dadurch werden doppelte Arbeitsgänge und hierbei entstehende Fehler vermieden.
 Für Betriebe, die Rechnungen stellen und empfangen, gibt es auch Vorteile und Einsparpotenziale, wenn ein großer Teil von Buchungsbelegen nur noch in strukturierter elektronischer Form vorliegt, die medienbruchfrei (ohne einen Wechsel von Papier ins Digitale oder eine mühsame Übertragung in ein anderes System) weiterverarbeitet werden können. Und in naher Zukunft wird auch die geplante Einführung eines Meldesystems zur zeitnahen und transaktionsbezogenen elektronischen Meldung von bestimmten Rechnungsangaben an die Finanzverwaltung kommen. Spätestens dann ist die Digitalisierung in einem wesentlichen Teil unserer Wirtschaft abgeschlossen.